
 Facebook
 Twitter
Offenlegung Sandbox: CFPB aktualisiert das Sandbox-Konzept. Nicht nur für Fintech…
Im vergangenen September hat die Büro für finanziellen Verbraucherschutz (CFPB) gaben eine Erklärung zu ihrer vorgeschlagenen regulatorischen Sandbox ab – ein Konzept, das von der britischen Financial Conduct Authority (FCA) wegweisend ist und seitdem von mehreren Regulierungsbehörden auf der ganzen Welt angenommen wird.
Zum Zeitpunkt der früheren Ankündigung gab die CFPB an, dass die Sandbox „nur für Fintech-Unternehmen offen“ sei, aber das Büro und ihr Innovationsbüro haben kürzlich diese Aussage neu berechnet, um zu sagen, dass die Sandbox tatsächlich für Banken und Kredite offen ist Gewerkschaften und “anders” – zu bewerben.
 Die „Disclosure Sandbox“, wie sie jetzt bezeichnet wird, wird zusammen mit der Teilnahme der CFPB am Global Financial Innovation Network (GFIN) weiterverfolgt – einer globalen Regulierungsmaßnahme der FCA, die in Anerkennung der wahren Natur der Finanzierung ins Leben gerufen wurde grenzenlos sein (außer wenn Vorschriften gelten). Vielen Beobachtern ist klar, dass dies die Richtung ist, in die sich die politischen Entscheidungsträger begeben sollten, da mehrere überlappende Compliance-Anforderungen den Endbenutzern Kosten verursachen.
Die CFPB hat das neue Office of Innovation während der kurzen Amtszeit des amtierenden Direktors Mick Mulvaney eröffnet. Der vorherige Direktor hatte sich verpflichtet, Innovationen bei Finanzdienstleistungen zu unterstützen, aber in Wirklichkeit nur sehr wenig getan, um aufkommende Technologien zu nutzen.
Darüber hinaus kündigte das CFPB an, es würde sich mit den staatlichen Regulierungsbehörden abstimmen, damit Unternehmen in staatlichen „Regulierungssandboxen“ möglicherweise an der Offenlegungssandbox des Präsidiums teilnehmen können, ohne dies separat beim Präsidium zu beantragen – eine schöne Ergänzung zur Straffung des bereits sehr komplizierten Regulierungsprozesses.
Also was ist nicht zu mögen?
Im vergangenen Herbst äußerten sich mehrere Einzelpersonen und Organisationen zu der Innovationsübung. Finanzdienstleistungen sind einer der am stärksten regulierten Industriezweige, doch die Technologie kann die verfügbaren Dienstleistungen erheblich verbessern und gleichzeitig die Kosten senken. Das Konzept wird noch überzeugender, wenn Sie die Möglichkeit in Betracht ziehen, die Bedürfnisse von Unterbanken oder Personen, die überhaupt keine Banken haben, besser zu erfüllen.
Die Marketplace Lending Association (MPL), eine Gruppe, die sich für Online-Kreditgeber einsetzt, unterstützte die Richtlinie zur Förderung von Offenlegungsprogrammen für Studien. Die MPL ist der Ansicht, dass “die Förderung von Innovation und Chancen für alle Amerikaner nicht im Widerspruch zu einem robusten und verbesserten Verbraucherschutz stehen muss”.
Auf der anderen Seite des Zauns befindet sich eine Gruppe von einem Dutzend Generalstaatsanwälten. “… [W] wir bitten das Präsidium, seine vorgeschlagene Offenlegungssandbox zurückzuziehen oder seinen Vorschlag wesentlich zu ändern”, sagte die verärgerte Gruppe von Staatsbeamten.
Die AGs sagten, der Vorschlag widerspreche dem CFPB-Mandat:
“Die offiziellen Kommentare des Präsidiums zur aktuellen Politik machen deutlich, dass das Präsidium im Gegensatz zu den Offenlegungspflichten des Bundes nicht befugt ist, auf staatliche Offenlegungspflichten zu verzichten.” Ob absichtlich oder versehentlich, in den Kommentaren des Präsidiums, die der vorgeschlagenen Offenlegungs-Sandbox beigefügt sind, wird diese in der aktuellen Richtlinie genau festgelegte Gesetzeserklärung weggelassen. Das Präsidium kann Staatsbeamte nicht daran hindern, die Gesetze unserer jeweiligen Staaten durchzusetzen. “
Kurz gesagt, die Staaten befürchten einen Prozess, der ihre Kontrolle und den damit verbundenen politischen Einfluss auf lokaler Ebene aufhebt. Selbst wenn es einen Verzichtsprozess gibt, der die Dienstleistungen für Verbraucher und Unternehmen verbessert, sind diese AGs entschieden dagegen.
Anfang dieser Woche hat das Milken Institute, Zentrum für Finanzmärkte, die Diskussion unter die Lupe genommen – einschließlich des Konzepts der CFPB, die No-Action-Letters (NALs) bereitstellt..
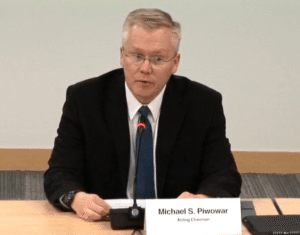 In einem von Milken Fintech unterzeichneten Brief führen Jackson Mueller und Geschäftsführer Mike Piwowar – Als ehemaliger Kommissar der SEC erläuterten die beiden politischen Befürworter ihre Perspektive.
Milken bezog sich auf ein Kommentarschreiben aus dem Jahr 2014 zum ursprünglichen NAL-Vorschlag der CFPB, der zur Politik wurde, und erklärte, ihre Befürchtungen seien verwirklicht worden. Seit der Umsetzung des NAL-Vorschlags wurde nur ein einziges Unternehmen genehmigt. Dies ist offensichtlich ein Hinweis auf einen fehlgeschlagenen Prozess, der eindeutig verbessert werden muss.
In Bezug auf das Sandbox-Konzept stellt Milken die Frage, ob die CFPB überhaupt eine Sandbox benötigt. Und im Übrigen muss jede US-Aufsichtsbehörde einen sicheren Ort schaffen, an dem Fintechs sich austoben können.
Milken ist der Ansicht, dass die derzeit vorgeschlagene Politik ein wenig verbessert werden könnte, während die CFPB vorschlägt, sowohl die FCAs als auch die Monetary Authority des Fintech Sandbox-Ökosystems in Singapur zu überprüfen. Mueller und Piwowar geben ihre empfohlenen Änderungen bekannt – was Sie unten lesen können.
Milken verweist auf den Vektor des Problems und empfiehlt dem CFPB:
„Adressieren Sie, ob NALs oder Produktsandboxen vorhanden sind eine wirksame Antwort auf veraltete oder belastende Vorschriften. Wie das Präsidium im Vorschlag feststellt, gehört es zu seinen Zielen, sicherzustellen, dass veraltete, unnötige oder übermäßig belastende Vorschriften regelmäßig ermittelt und angegangen werden. Wenn ja, ist unklar, wie ein [kein Aktionsschreiben] oder eine Produktsandbox es dem Präsidium ermöglichen würde, dieses Ziel zu erreichen. “ [Betonung hinzugefügt]
Eine Sandbox oder NAL kann helfen, die Trägheit der Regulierung zu beseitigen, aber letztendlich ist sie nur ein Pflaster, wenn eine echte Reform der Regulierung dringend erforderlich ist.
Vielleicht ist es an der Zeit, die staatliche Finanzregulierung außer Kraft zu setzen oder zumindest die Genehmigung durch einen Staat zu bedeuten, dass die Dienstleistungen für alle passportiert werden. Die Erklärung der AGs hebt das problematische Verhältnis zwischen staatlicher und bundesstaatlicher Aufsicht über die Finanzaufsicht hervor. Damit Finanzdienstleistungsunternehmen in allen 50 Bundesstaaten tätig sein können, müssen sie den Ring jeder einzelnen staatlichen Regulierungsbehörde küssen.
 Gleichzeitig müssen die Bundesregulierungsbehörden konsolidiert und rationalisiert werden. Es gibt einfach zu viele politische Lehen in der Mischung.
Das Land hat bereits zu viele Bürokratien. Der Duplizierungsprozess fügt zusätzliche Kosten hinzu, die eine effektive Steuer für die Bevölkerung darstellen. Entsprechende Compliance-Anforderungen sollten einmal effektiv gerichtet werden. Nicht immer und immer wieder. Der derzeitige Morast fungiert auch als nicht wettbewerbsfähiger Wassergraben für Fintech-Innovatoren, die möglicherweise nicht über die Lobby- oder Ressourcen verfügen, um die gesamte Nation zu bekämpfen.
Wenn sowohl ernannte als auch gewählte Staats- und Bundesbeamte nicht handeln und das Richtige tun, leisten sie ihren Wählern, der Bevölkerung des Landes, einen tiefgreifenden Dienst.
MI-CFM-Antwort-auf-CFPB-NAL-ProductSandbox-Final