
 Facebook
 Twitter
ESMA, MiFID und die Zukunft der europäischen Kapitalmarktunion nach dem Brexit
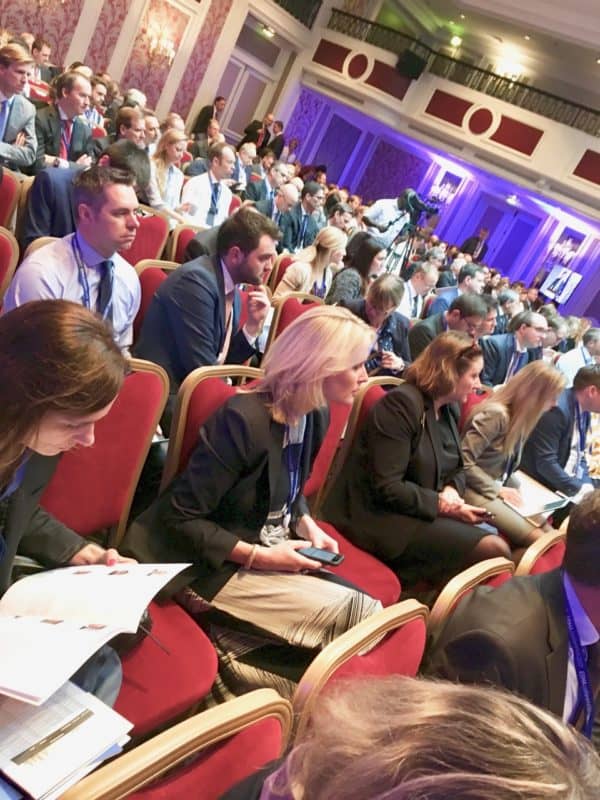
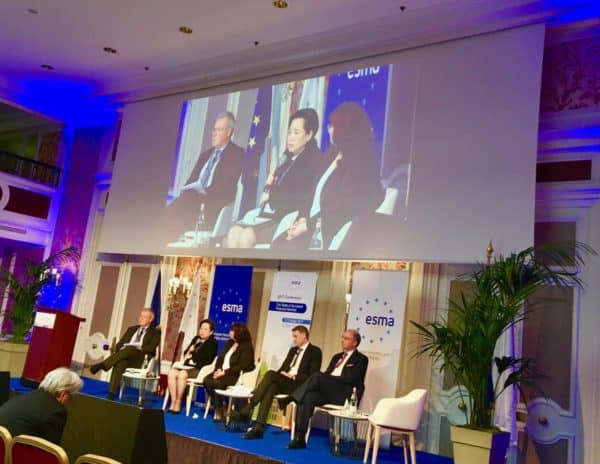
Vor kurzem hat die Europäische Wertpapier- und Marktaufsichtsbehörde (ESMA) hielt seine erste Konferenz in Paris ab. Die Veranstaltung unterstrich die wachsende Bedeutung der ESMA, der Europäischen Aufsichtsbehörde für Kapitalmärkte. Die ESMA ist neben der Europäischen Kommission und dem Parlament eine der Säulen Europas Kapitalmarktunion (CMU), die laufenden Bemühungen um die Schaffung eines Binnenmarktes für Kapital in der Europäischen Union (EU). Die ESMA ist jetzt offiziell der Wachhund für Fintechs in den Bereichen Vermögensverwaltung, Vermögensverwaltung und Finanzinvestitionsdienstleistungen in der Europäischen Union (EU)..
Auf der ESMA-Konferenz wurde das bevorstehende Inkrafttreten der zweiten Richtlinie über Märkte für Finanzinstrumente (MiFID II) als Wegbereiter und wichtiger Meilenstein für die Erreichung der CMU hervorgehoben.
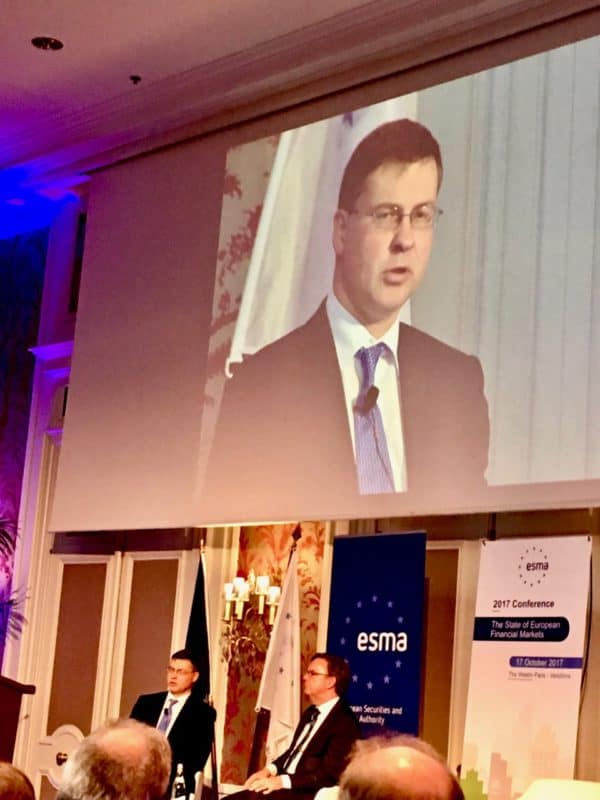
Unter vielen Rednern, Steven Maijoor, Vorsitzender der ESMA, Valdis Dombrovskis, Vizepräsident der Europäischen Kommission und Roberto Gualtieri, Der Vorsitzende des Ausschusses für Wirtschaft und Geld (ECON) des Europäischen Parlaments erörterte den CMU-Aktionsplan. Im weiteren Verlauf der Veranstaltung zeigten diese Diskussionen, wie groß der Rückschlag des Brexit für die CMU ist.
Wenn Sie mit der Arbeitsweise der EU nicht vertraut sind, bereiten Sie sich auf die Buchstabensuppe der EU-Akronyme vor.
ESMA, Aufsichtskonvergenz und Produktintervention
Wie die Redner betonten, ist die EU-Regulierung kein Endziel. Das ultimative Ziel der Kapitalmarktunion ist es, die Entwicklung der Aktienmärkte in der EU zu fördern – das Finanzsystem weniger schuldenabhängig und damit stabiler zu machen. Derzeit sind nur 24% der Unternehmensfinanzierung in der EU Eigenkapitalfinanzierung, gegenüber 38% in China und 48% in den USA.
Durch die Beseitigung regulatorischer Hindernisse für grenzüberschreitende Investitionen wird die CMU dazu beitragen, den Zugang der 23 Millionen KMU zu Kapital in der EU zu erleichtern, damit sie Arbeitsplätze für die 20 Millionen Arbeitslosen schaffen können.
“Können wir ein einziges Regelwerk für die CMU ohne einen einzigen Vorgesetzten haben?”
Dies war die rhetorische Frage von Olivier Guersent, Generaldirektor der Generaldirektion Finanzstabilität, Finanzdienstleistungen und Kapitalmarktunion der Europäischen Kommission, auch bekannt als GD FISMA. Die Antwort war natürlich nein.
Über die Definition eines einzigen Regelwerks hinaus muss die EU sicherstellen, dass diese Regeln eingehalten werden konsequent umgesetzt und angewendet in den 28 Mitgliedstaaten – bald 27, nachdem das Vereinigte Königreich abgereist ist. Diese Herausforderung wird euphemistisch als „aufsichtsrechtliche Konvergenz“ bezeichnet. Konkret bedeutet aufsichtsrechtliche Konvergenz, dass die europäischen Aufsichtsbehörden (ESA) mehr Befugnisse haben müssen, einschließlich mehr Durchsetzungsbefugnisse. Die ESMA ist eine der drei ESA für EU-Finanzdienstleistungen. Die beiden anderen sind die Europäische Bankenaufsichtsbehörde (EBA) für Banken und die Europäische Versicherungs- und betriebliche Rentenbehörde (EIOPA) für Versicherungen.
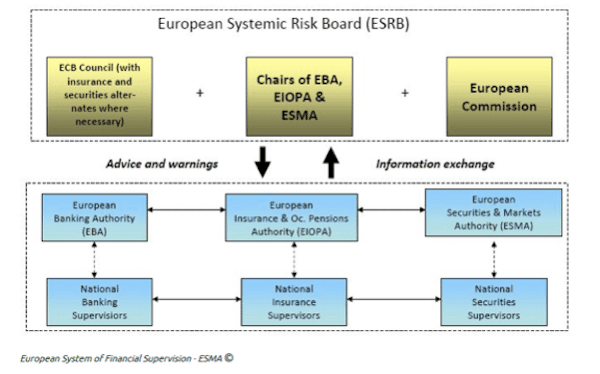
Die Konvergenz der Aufsichtsbehörden ist eine große Herausforderung. In der Tat arbeiten die nationalen Regulierungsbehörden der EU-Mitgliedstaaten, in diesem Zusammenhang als „nationale zuständige Behörden“ oder NCAs bezeichnet, in einem sehr unterschiedlichen lokalen politischen, wirtschaftlichen und kulturellen Umfeld und weichen daher leicht voneinander ab, wenn sie EU-Richtlinien in nationale umsetzen Recht. Aus diesem Grund wird die MiFID direkt durch eine europäische Verordnung, die Marktverordnung für Finanzinstrumente (MiFIR), umgesetzt. Darüber hinaus wird MiFIR der ESMA eine Produktinterventionskraft, d.h. die Fähigkeit, direkt einzugreifen und beispielsweise ein Produkt zu verbieten, wenn es eine Bedrohung für Investoren oder für die Integrität der Kapital- oder Rohstoffmärkte darstellt.
Das bevorstehende Inkrafttreten der MiFID II
“Ich möchte keine Panik verbreiten, aber in 80 Tagen ist MIFID da.”
Das ist wie Elisabeth Roegele, Der Exekutivdirektor für Wertpapieraufsicht der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) führte eine Podiumsdiskussion zu MiFID II und MiFIR ein.
Die Breite und Tiefe von MiFID II ist beispiellos. Große Unternehmen, einschließlich großer Börsen, sind auf dem richtigen Weg, kleinere jedoch nicht. Das Datum des Inkrafttretens der MiFID II, der 3. Januar 2018, wird jedoch nicht erneut verschoben, da es sich bereits um ein Jahr verzögert hat.
Hier sind die wichtigsten Änderungen der MiFID (unverbindliche Zusammenfassung):
- Kundenschutz: Verbesserte Anforderungen in Bezug auf Eignungsprüfung und Angemessenheit des Produkts, Produktinformationen, Berichterstattung zur Produktleistung und Preistransparenz.
- Produkte: Verbesserte Produkt-Governance. Hersteller von Anlageprodukten müssen ihre Produkte zur Überprüfung einreichen und Produktleistungsdaten veröffentlichen. Sie sind für den Vertrieb ihrer Produkte an geeignete Zielmärkte verantwortlich.
- Entbündelung von Ratschlägen: Anreize, Provisionen und Rabatte für unabhängige Berater sind verboten.
- Marktinfrastruktur: Breiterer Überwachungsbereich, der den Handel mit Aktien und Nicht-Aktien umfasst. Erhöhte Transparenzanforderungen für alle Handelsfazilitäten, einschließlich regulierter Märkte, multilateraler Handelsfazilitäten (MTFs), organisierter Handelsfazilitäten (OTF) und systematischer Internalisierer (SI) sowie Hochfrequenzhandel.
- Beste Ausführung: Unternehmen müssen „alle ausreichenden Schritte“ unternehmen, um sicherzustellen, dass Transaktionen im besten Interesse der Kunden ausgeführt werden.
- Datenberichterstattung: Die Anforderungen an die Berichterstattung über Transaktionsdaten steigen erheblich.
Neben dem Abbau von Handelshemmnissen soll die MiFID auch die Privatanleger, die sie nach der Finanzkrise verlassen haben, wieder auf den Kapitalmarkt bringen. Vertreter der EU, einschließlich des Mitglieds des Europäischen Parlaments, Pervenche Berès sind fest davon überzeugt, dass die verschärften Kundenschutzregeln der MiFID zur Erreichung dieses Ziels beitragen werden. Einige Kritiker wiesen jedoch darauf hin, dass Transparenz Produkte zu komplex machen und den Mangel an Eigenkapitalkultur bei EU-Privatinvestoren nicht ausgleichen könnte.
Das letzte Wort zu MiFID geht wahrscheinlich an Markus Ferber, Deutscher Abgeordneter des Europäischen Parlaments (MdEP), der sagte:
“MIFID II sollte Finanzinstitute niemals glücklich machen, sondern das Finanzsystem sicherer machen.”
Regulierungserfolge der EU und bevorstehende Agenda
Während der Diskussionen hoben die Redner verschiedene Erfolge der CMU-bezogenen Vorschriften hervor:
- Die Richtlinie über Manager alternativer Investmentfonds (AIFMD) hat einen EU-Rahmen und einen EU-Pass für alternative Investmentfirmen festgelegt.
- Die verpackten Anlageprodukte für Privatkunden und Versicherungen (PRIIPs) haben die Produktinformationen durch die Definition des Key Information Document (KID) verbessert..
- Die neue Prospektverordnung hat nach dem Verhältnismäßigkeitsprinzip einfachere Regeln für kleinere Kapitalbeschaffungen definiert und die Schwelle für die Prospektbefreiung von 100.000 EUR auf 1 Mio. EUR angehoben.
- Die STS-Richtlinie (Simple, Transparent and Standardized Securitization) hat einen neuen Rechtsrahmen für eine angemessen überwachte Verbriefung definiert.
Unter den wichtigsten auf der Tagesordnung verbleibenden Punkten wurden erwähnt:
- Aufbau neuer EU-weiter Datenbanken wie des Referenzdatensystems für Finanzinstrumente (FIRDS) und des Access to Trade Repositories Project (TRACE), die die Überwachung und Analyse des Handels ermöglichen.
- Die überarbeitete Europäische Marktinfrastrukturverordnung (EMIR) soll die Transparenz der Derivatemärkte weiter verbessern und das Systemrisiko weiter verringern.
- Gleichwertigkeitsverhandlungen mit Nicht-EU-Ländern.
- Ein EU-integrierter Markt für persönliche Rentenprodukte (PPPs).
- Unterstützung von Fintech und Finanzinnovationen.
Brexit und das Worst-Case-Szenario von Cliffhanger
Als der Aktionsplan für die CMU entworfen wurde, ahnte niemand, dass das Vereinigte Königreich, das etwa 2/3 des Aktienhandels der Union ausmacht, die EU verlassen würde.
Der schlimmste Punkt der Brexit-Diskussion auf der ESMA-Veranstaltung war die Frage der zentralen Gegenparteien (CCPs) und der möglichen (aber sicherlich nicht einfachen) Verlagerung des Clearings von auf Euro lautenden Finanzprodukten in die EU-Zone. Derzeit werden vom London Clearing House (LCH) 98% aller Swaps in Euro abgewickelt.
Ein Hauptanliegen der EU-Beamten war, dass der Brexit einen „regulatorischen Wettlauf nach unten“ auslösen könnte, d. H. Einen Wettbewerb um Regulierungs- und Aufsichtsstandards mit dem Vereinigten Königreich und der EU 27. Als Reaktion darauf, Xavier Rolet, Der CEO der London Stock Exchange Group konterte:
“Wettbewerb ist innerhalb der EU und zwischen Großbritannien und dem Rest der Welt von wesentlicher Bedeutung.”
Vertreter der Industrie beklagten die derzeitige Unsicherheit über die Bedingungen des Brexit. Das Cliffhanger-Szenario, in dem die Branche nach einem langwierigen Verhandlungsprozess überrascht würde, wurde allgemein als Worst-Case-Szenario angesehen.
Sylvie Matherat, Der Chief Regulatory Officer der Deutschen Bank warnte, dass die Branche nicht viel länger warten könne, um Maßnahmen für ihre Kunden zu ergreifen:
“Wenn wir einen harten Brexit hätten, wäre er zumindest organisiert.”
Trotz einiger beruhigender Worte über das Fortbestehen des gemeinsamen Interesses und der gemeinsamen Kultur zwischen Großbritannien und dem Rest der EU zeigte die Veranstaltung am Ende, dass der Brexit ein großes Hindernis für die CMU darstellt, ohne positive, sondern nur verlustmindernde Aussichten.
 Therese Torris, PhD, ist ein Leitender Redakteur an Crowdfund Insider. Sie ist Unternehmerin und Beraterin für eFinance und eCommerce in Paris. Seit den Anfängen von Zopa in Großbritannien beschäftigt sie sich mit Crowdfunding und P2P-Krediten. Sie war Direktorin für Forschung und Beratung bei der Gartner Group Europe, Senior VP bei Forrester Research und Content VP bei Twenga. Sie veröffentlicht einen französischen Blog über persönliche Finanzen, Le Blog Finanzen Pratique.