
 Facebook
 Twitter
FinnoSummit Latam Fintech Revolution: Slaget om Latinamerika Fintech Startups!
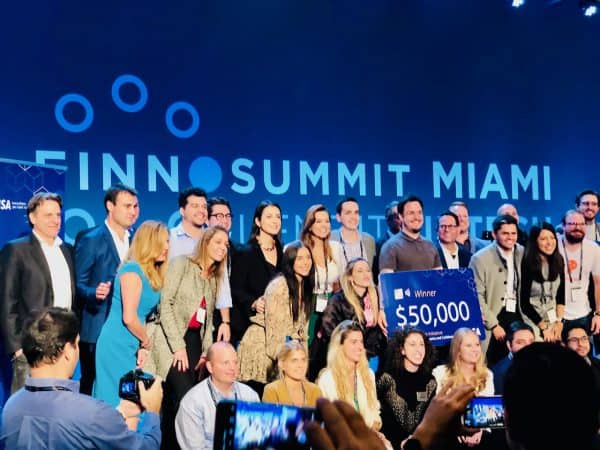
Del 7 af en serie artikler, der dækker det hurtigt voksende Fintech-økosystem i Latinamerika.
Først vil jeg takke FinnoSummit og LendIt og alle deltagere at give os et glimt af, hvad der kommer til denne så vigtige del af verden, Latinamerika (Latam). Fintech ændrer alle aspekter af vores liv over hele verden. Jeg kan ikke vente med at deltage i det næste Fintech-topmøde i Latinamerika i Miami igen i december 2020.
Startups er den centrale del af Latinamerikas Fintech-revolution, og vi har haft chancen for at være vidne til nogle af de bedste startups, der er vært for VISA Everywhere Initiative.
I år var der 12 Fintech-startups på scenen, der kæmpede om den eftertragtede VISA Everywhere-konkurrencepris. Vinderen blev tildelt $ 50.000 og et DNA-formet trofæ. Når jeg deltager i konkurrencen, tror jeg, at de alle er vindere i deres egen ret, og deres ideer er innovative og løser problemer i den virkelige verden i lyset af deres oprindelsesland. Jeg har skitseret startups nedenfor.
¡APPA!
¡APPA! bringer forhandlere og forbrugere sammen med en markedsplads, der reducerer friktion og giver forbrugere og forhandlere mulighed for at matche hinanden med tilbud og tjenester. De er en opstart fra Argentina, der har arbejdet med VISA, og den har allerede samlet over en million brugere. De har ikke brugt nogen penge på markedsføring og har fået en massiv følge.
Deres indtægtsmodel er at opkræve forhandlere for at angive deres produkter og tjenester i deres app. Mængden af data, de indsamler, vil give større gennemsigtighed i forbrugsudgifter og forbrugeradfærd. Fordelen for forbrugeren er at opdage lokale forhandlere med rabatter på deres tilbud.
DinDin
DinDin er en NeoBank for ejere af små virksomheder i Latinamerika. De er baseret i Brasilien og bringer flere B2B (Business to Business) betalinger til VISAs netværk. Virksomheden sigter mod at reducere og eliminere transaktionsgebyrer, når det kommer til forretning til forretning og forbruger til betaling. Deres VISA-støttede DinDin-kort kan bruges i fysiske butikker og online samt til at få kontanter fra pengeautomater.
Druber
Druber er en løsning til løsning af Forex (udenlandsk valuta) problemer for rejsende en gang for alle! Druber, der kalder sig ”Marketplace for Dollar”, er den nyeste Fintech-baserede i Argentina.
Facenote
Vi har set nogle skøre og skræmmende implementeringer af ansigtsgenkendelsesteknologier rundt om i verden, men når det kommer til Fintech, tilbyder Facenote en ny idé, der tager din selfie som din digitale tegnebog. Ved at bruge ansigtsgenkendelse som en betalingsmetode kan du aldrig lade din tegnebog være hjemme. Deres indtægtsmodel er at få leverandører og banker til at bruge værktøjet i deres butikker og skinner. De har allerede fået en god følge med over 12.000 ansigtsgenkendelser scannet. Facenote er en anden argentinsk Fintech-opstart.
Flexio (Vinder)
Læsere af min Latinamerika Fintech-serie ved allerede, at kun en tredjedel af befolkningen i Latinamerika har erfaring med kreditkort. Der er over 300 millioner betalingskort i Latinamerika, og 90% af disse betalingskorttransaktioner er udbetalinger. Flexio finder ud af, hvordan man kan udnytte og udvide brugen af betalingskortskinner for at sænke omkostningerne for købmænd. For selgere at bruge et kreditkort som betalingsmetode er deres omkostninger i det væsentlige 3 gange højere end at tage betalingskort som en form for transaktion.
Der er kritiske vertikaler såsom sundhedspleje og rejser, der endnu ikke har brugt debetkort fuldt ud som betalingsform. Kun omkring 8,7% af alle sundhedsplejetransaktioner foretages via betalingskort.
Flexio tillader tilmelding af købmand inden for 30 sekunder og tager et gebyr på 1,5% af transaktionsværdien, Flexio vinder over handlende overalt i Latinamerika.
Kublau
Hele vejen fra Mexico løser Kublau et unikt problem ved levering og aktivering af kreditkort. 43% af de leverede kort er ikke aktiveret, og det potentielle indtægtstab i Mexico alene er $ 324 millioner eller $ 56 milliarder på verdensplan.
Uanset om det skyldes manglende interesse eller tidslinjer for ankomst, der fører til en lav aktiveringsrate, er der faktisk et endnu mere presserende problem at løse: 15% af kreditkortene leveres ikke engang.
Kublau har forbindelse til over 100 luftfartsselskaber globalt for at give kreditkortudstederne den bedste opløsning for at forstå hele deres logistiske forsyningskæde. At komme ind i det virkelige spørgsmål om, hvorfor kreditkort ikke leveres, kan straks øge deres øverste linje. Kublaus problemløsningscenter kan fejlfinde leveringsproblemer og øge leveringssikkerheden.
Visa står til at drage fordel af $ 2 millioner dollars bare ved at løse deres leveringsproblemer. Med en enkelt bank hjalp Kublau med at generere yderligere aktiveringsindtægter på 20 millioner dollars.
Pagalo
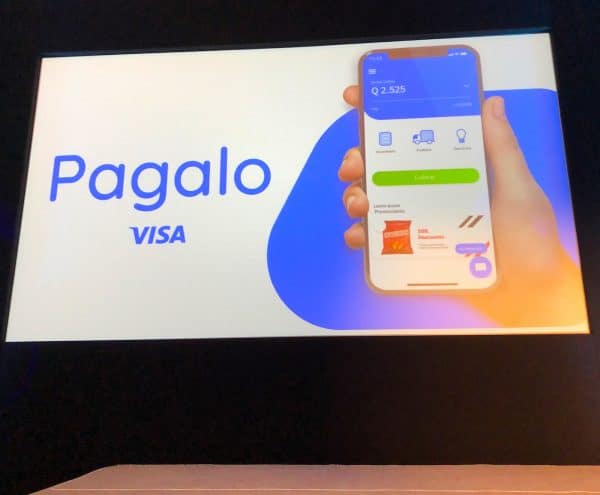
Pagalo er en Guatemala-baseret Fintech-opstart, der giver handlende mulighed for at tage kontanter som en betalingsform og give dem en kredit til gengæld. Leverandører indsamler mere end 2 milliarder dollars kontant om året for deres produkter og tjenester, og Pagalo mener, at der er en markedsmulighed på 12 milliarder dollars..
Peiky
Jeg kunne virkelig godt lide Peikys intuitive design, der i det væsentlige indlejrede en betalingsmetode i din mobiltelefons tastatur. Den colombianske Fintech leverer en “keyboard power” -tjeneste, der kan lukke salget via chat og muliggøre en fuld salgscyklus via chatfunktionalitet.
TiendApp
95% af transaktionerne sker ansigt til ansigt, og 90% af transaktionerne sker kontant. TiendApp giver små virksomheder mulighed for at bestille forsyninger gennem appen uden besværet med at involvere kontanter. TiendApp er et andet Colombia-baseret Fintech-firma.
Zen Finance
Zen Finance giver en platform, der bringer sælgere og købere ind på en markedsplads. Deres hvidmærkede fuldtjeneste-teknologiplatform kan skabe tilpassede løsninger til finansielle serviceselskaber og frigøre dem til at fokusere på deres kernekompetencer. Zen Finance er baseret i Brasilien.
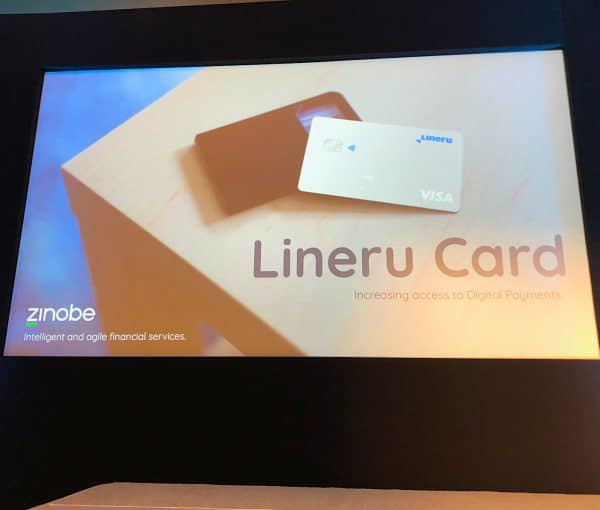
Lineru (Zinobe)
Mindre end 20% af befolkningen i Colombia har et kreditkort, og 80% af indkøbene foretages kontant. Kun 8% af forretning til forbrugertransaktioner er digitale transaktioner. Derudover foretrækker 9 ud af 10 personer stadig kontanter. Lineru udnytter unikke data for at sænke kreditomkostningerne med 200 bps og til halvdelen af prisen som sine konkurrenter. De har allerede udstedt mere end 1 million dollars i lån. Moderselskabet er Zinobe.
ZroBank
Den sidste opstart på scenen var en anden digital bank fra Bazil – ZroBank. Deres kernetilbud er digitale betalinger via tekstbeskeder. Betalinger sendes via et betalingskort. Lanceringen i begyndelsen af 2020 har de allerede samlet over 10.000 mennesker på deres venteliste. De sigter mod at blive den første chat-bank i Brasilien. Forbind dig med Telegram og WhatsApp, vær på udkig efter ZroBan.
tak skal du have
Det er tre år siden jeg begyndte at skrive for CrowdfundInsider. Som en Senior bidragyder, Jeg skriver af kærlighed til vores branche og hvad der kommer. Jeg leder efter yderligere 3 år og derover for at dele mine tanker og minder til de personer, der elsker dette rum. Hold øje med flere rants fra mig snart med en anden serie.
Timothy Li er Seniorbidragyder for Crowdfund Insider. Li er grundlæggeren af Kuber, MaxDecisions, en Alkemi. Li har over 15 års Fintech-brancheerfaring. Han brænder for at ændre økonomi og banklandskab. Kuber lanceret Væske, et kreditopbyggende produkt designet til universitetsstuderende til at låne op til $ 500 rentefrit. Kubers 2. produkt Mobilend er et ægte gældskonsolideringsprodukt, der sigter mod at sænke gælden for alle amerikanere. MaxDecisions giver finansielle institutioner den nyeste A.I. og maskinindlæringsalgoritmer og alkymi er en topmoderne hvid-mærket udlånsplatform, der driver nogle af de bedste Fintech-virksomheder i verden. Li underviser også på University of Southern California School of Engineering.