
Nazi Leaks
Clear updates and honest guides for crypto
  • Facebook
  • Twitter
  • Home
精选头条

FinnoSummit LatAm Fintech Revolution第5部分:非Fintechs成为Fintechs

涵盖拉丁美洲新兴的金融科技生态系统的系列文章的第5部分. 技术通常是推动巨大的社会和经济变革的动力。我们已经在北美,亚洲,非洲和欧洲看到了这种情况。特别是在亚洲和非洲,移动技术的普及正在信息和商业方面迅速推进这些社会。. 技术在拉丁美洲(Latam)拥有7.5亿人口,是其重生的最前沿。总的来说,它正在改变人们的生活和社会。当技术和基础设施成为发展的基础时,现在就有可能出现不同类型的行业.  金融技术或金融科技是一种混合技术,利用现有的技术基础架构为消费者提供更多价值。在美国,我们看到了很多这样的例子。当亚马逊开始利用其对商户销售数据的访问权向其商家提供贷款时,或者当优步向其司机提供实时付款以使他们满意时,我们已经看到了提供金融科技产品的非金融科技公司所提供的这些增量价值. 增长的机动性-司机的银行账户 什么时候 乔恩·路易(Jon Lewy) 从 增长流动性 上台后,他重申,拉丁美洲60%的消费者没有银行帐户。为了使消费者能够使用Grow(踏板车出行公司),驾驶员和车手必须使用虚拟钱包进行交易。车手和驾驶员必须数字化他们的钱. 出于必要而成长为金融科技公司. Grow现在发现自己是一家使用移动产品为先导的支付公司。他们的CAC(客户获取成本)接近于零,因为他们的受众已经在使用踏板车了. Grow不仅在大街上拥有实物资产,而且现在其移动用户和非移动用户都在使用其钱包产品作为进行点对点交易的手段。许多使用金融科技产品的用户没有意识到自己在银行业务。他们正在考虑将此作为使用移动产品的手段. Grow还看到了一个有趣的趋势,开始时,骑手只是存了足够的钱来使用踏板车,现在他们通过Grow将更多的钱存入数字钱包中以进行其他交易. 现在,Grow已与零售商合作,为零售商带来人流量,并为零售商提供向踏板摩托车收费并赚点钱的机会。这些奖励交易也都在Grow钱包中进行. 在拉丁美洲,信用卡仍在被采用,并且信用额度仍然很低并且在该地区没有用,因此大多数人仍在使用现金或钱包。成长现在提供了可行的替代方案. 阁楼 –重塑多重上市服务(MLS)在拉丁美洲 克里斯蒂安·胡伯(Kristian Huber) 的 阁楼 正在解决房地产行业的一个完全不同的问题。他们的目标是在创新和重塑购房经验的同时创建一个住宅市场. 在拉丁美洲,由于缺乏MLS或多重上市服务(在发达国家普遍存在),在房屋买卖方面面临挑战。没有任何历史数据可以评估住房市场或住宅物业的价值。 Loft正在建设拉丁美洲的第一个MLS,开始汇总住宅交易数据. 通过Loft平台,由于他们一直在汇总住宅交易数据,因此他们现在可以轻松地承销抵押贷款或提供房屋净值信贷额度或任何类型的由房地产支持的贷款。由于客户平台的受众已经对房地产交易感兴趣,因此已经计入了“客户获取成本”(CAC). 阁楼是这些非金融科技公司中的另一家,由于客户的需求,突然间他们发现自己开始从事金融交易。如今,Loft正在向购房者预付现金,并向消费者提供房屋净值信贷额度. Nowports –物流数据聚合器变得狂野! 阿方索·德·洛斯·里奥斯 的 Nowports 致力于使物流完全数字化,从而将预测准确性带入货运物流世界的每一步. 缺乏基础设施(包括跟踪货运以及数据收集方面的挑战),给商家和参与物流过程的每个人造成了很多浪费和不准确性。 Nowports的使命是将物流数据的每一点带入数字领域.    他们创建了一个集中式数据库,可以向中小型企业提供有关其业务表现的完全可见性. 到现在为止,我们可能已经猜到了Nowports接下来会发生什么。由于他们对时间和空间有透彻的了解,因此他们现在正在利用这些信息为中小企业或中小型企业提供供应链融资。他们也正在参与发票融资或保理业务. 在某些方面,移动性,物流和房地产领域向金融科技领域的这些演变是可以预见的,但请看它们已经走了多远? 它永远不会令我惊讶于拉丁美洲的知识和企业家才能. 在我的拉丁美洲金融科技系列文章的第6部分中,我将讨论一家在拉丁美洲发展壮大的美国公司。这是一个独特的故事, 敬请关注. 蒂莫西·李(Timothy Li) 是的高级贡献者 众筹内幕. 李先生是 库伯, 最大决策, 一个 炼金术. Li拥有超过15年的金融科技行业经验。他热衷于改变金融和银行业格局。 Kuber推出 体液, 一种信贷构建产品,旨在为大学生提供最高500美元的无息借款。 Kuber的第二种产品 流动数 是真正的债务合并产品,旨在降低所有美国人的债务. 最大决策 为金融机构提供最新的AI和机器学习算法以及 炼金术 是最先进的端到端白标贷款平台,为世界上一些最好的金融科技公司提供支持。李还在 南加州大学工程学院.

More

金融科技

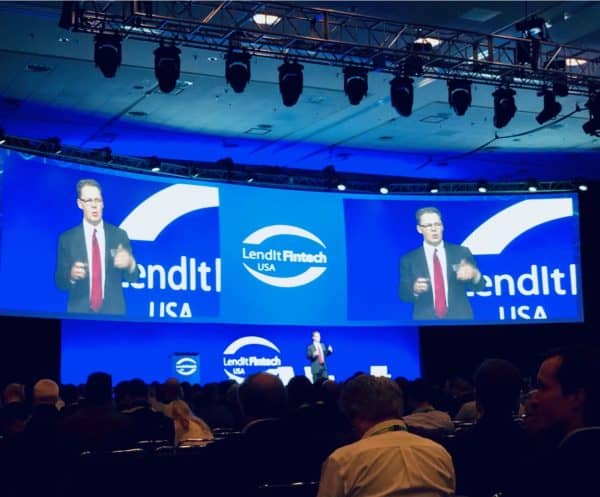
Lendit Fintech USA 2020第一天-创意,连通性和社区

蒂姆(Tim)在这里,我要对你说老实话,我今年参加了一些虚拟会议, LendIt Fintech美国2020年 到目前为止,把我书中的最高奖金带回家了. 从工作室的外观和平滑过渡到不同的平行音轨,生产价值都是一流的,您就像是参加纽约会议的一部分,但拥有VIP席位和中央座位. 工作室 Peter和Bo MC照常参加了会议。他们没有在Javits Center的各个阶段工作,而是拥有了一个很棒的广播工作室。看起来这对人在第4频道的新闻中。他们正在通过一个安装在演播室墙上的一对大屏幕电视广播的扬声器来进行有趣而自然的转换. 广播的录音室质量而不是所有人都面对您的变焦会议,而是创造了一种个人互动,在这场大流行期间,我们所有人都非常想念。做得很好. 讲者 今年扬声器的质量与往常一样是一流的。从高盛,Experian,货币审计长办公室的领导到Kabbage的Rob和Katheryn的感觉,这很像LendIt提供的另一项可靠的业绩. 讨论的主题也很重要。嘉宾们讨论了银行合作伙伴关系,COVID-19时代的信用风险,银行和贷款的新兴趋势以及监管机构对未来十年如何进一步鼓励创新的观点. 演讲者比平时更充满活力和生气勃勃,这也许是因为他们不需要旅行和调整时区差异,也不需要在讲话后被打扰(我在说,我在说)。我和其他与会人员都非常享受小组讨论的乐趣. 这些扬声器使我们再次感到联系. 聊天室 聊天功能是LendIt虚拟会议的最佳功能之一。您可以将评论,问题留给主持人,而不会丢失任何内容,每个人都感觉自己有表达意见的声音. 当然,混合在一起是“嗨,你好吗?”还有“嘿,很高兴在这里见到你!..”,当大学和朋友在聊天室碰面时。尽管此聊天室永远无法取代走廊上的谈话,但绝对是每个人都利用这个机会宣布了自己的存在. 会议 我注意到有几件事值得一提。调度功能很棒。它不仅为您提供了与日历应用程序同步的机会,而且还可以在会议议程中混合您的会议. 这无疑有助于我了解与谁会面以及何时召开会议。会议应用程序中内置了视频会议技术,因此您无需摆弄其他会议工具。这是一次奇妙的经历。老实说,这比我预期的要好得多. 提醒事项 最好的功能之一是短信和电子邮件。坦白说,我们不是亲自在纽约,我们可能都在这里或那里的家里举行例行会议。但是会议提醒,即将举行的会议的短信是清除我们的头并摆脱干扰的好方法。这也使您想起您正在参加会议,必须严格遵守会议的时间表。我觉得我亲自去过Javits. 轮盘 会议轮盘必须成为当天的重头戏。您标记了您想见面的人和A.I.将轮流与您想见的所有人和一些人轮流召开五分钟的会议。该算法会找出您要寻找的内容,并自动将您与您想与之交谈的相关人员进行匹配。我觉得这比在欢乐时光与其他人见面并让自己陷入别人的谈话中要高效得多。自从上次LendIt以来,我从未与任何新人见过面。这是会议的未来. 第一天 我给这次会议10分之10,所以我等不及第二天。如果您还没有注册,请前往 LendIt.com. 蒂莫西·李(Timothy Li) 是的高级贡献者 众筹内幕. 李先生是 库伯, 最大决策, 一个 炼金术. Li拥有超过15年的金融科技行业经验。他热衷于改变金融和银行业格局。 Kuber推出 体液, 一种信贷构建产品,旨在为大学生提供最高500美元的无息借款。 Kuber的第二种产品 流动数 是真正的债务合并产品,旨在降低所有美国人的债务。 MaxDecisions为金融机构提供最新的AI机器学习算法和炼金术是端到端的白标贷款平台,为世界上一些最好的金融科技公司提供支持。李还在 南加州大学工程学院.

More

亚洲

中国托管银行的困境

当中国国务院在7月发布互联网金融行业指南时,平台运营商中讨论最多的指南是政府鼓励银行为用于平台交易的投资者资金提供托管服务. 许多人将这一说法解释为意味着平台必须在银行提供的托管服务下拥有投资者资金,因此已经开始争先恐后地争取银行的好感。但是,由于人们期待已久的在线贷款规则尚未发布, 中国银行业监督管理委员会 (CBRC),强制性银行托管的规则和执行尚未最终确定. 目前,根据 www.01caijing.com, 一家覆盖中国互联网金融领域的新闻网站,截至2015年10月31日,中国共有1909个正常运作的在线借贷平台。这些平台上的投资者资金通过多种方式进行管理,包括: 与平台的自有资金完全隔离在一起 隔离帐户,但仍集中在一起并由平台控制 在第三方付款公司的帐户托管下,每个投资者的资金都存放在一个单独的帐户中 在银行的帐户托管下,每个投资者的资金都存放在一个单独的帐户中 规模较小,风险较高的平台通常以非隔离的方式管理客户资金,而规模较大,信誉较高的平台则倾向于使用经许可的第三方支付公司的托管权。只有一个已知的适当的银行托管情况,那就是Jimubox与中国民生银行之间的合伙关系始于7月。请注意,尽管许多平台都在宣传他们使用银行托管服务,但它们很可能会参考其不良贷款的临时资金,该资金已被托管. 如果监管机构确实强制平台托管银行,平台有哪些选择? 目前,只有 中国民生银行 众所周知,该公司具有在线借贷平台的全面运营的帐户托管服务。非国有银行可能会成为这项业务的先行者,因为它们往往更加灵活,并且能够提供适用于基于技术的平台的服务。中信银行是另一家提供P2P托管服务的银行。但是,他们的服务是与第三方技术平台合作开发的,并且尚未在任何平台上正式启动其服务。有关其他银行与第三方支付平台一起提供此类服务的银行的消息尚未得到证实. 我一直在探索将民生银行的帐户托管服务用于Fincera产品的可能性,因此,我可以对民生银行的这些服务的收费和条件提供一些见解: 情况 平台的注册资本必须至少为人民币5000万元. 该平台必须至少将其注册资本的40%作为风险准备金存入民生银行,以在平台资金流失或破产的情况下支付给投资者. 平台必须以国有企业,上市公司或知名风险投资公司为主要股东 平台必须至少有两名具有5年以上财务或风险管理经验的高级管理人员. 平台业务模型不得创建资金池. 费用 近期推出的较小平台的年费为人民币200,000元 客户平均每日非投资资本的最低年费为0.05% 客户平均每日投资资本的最低年费为0.2% 资金转入托管账户的费用视平台使用的第三方支付提供商而定,但可能在每笔交易的0.1%至0.3%之间 客户提取费,民生银行客户免费,其他银行则为1到40元人民币不等(如Jimubox网站所示) 借记卡认证服务的年费为人民币20,000元 对于当前使用第三方支付公司进行资金托管的平台,改用民生银行将意味着该平台的费用大幅增加。相比之下,为我们的平台提供托管服务的第三方支付合作伙伴不收取年度服务费,仅向账户转账收取0.17%的手续费,每次取款收取1元人民币. 我们与民生银行的对话陷入了内部审查过程的僵局。民生银行的代表告诉我,他们拒绝了中国最大的在线贷方之一宜信银行(CreditEase),因为他们认为其商业模式冒着被监管机构标记为资金池或非法集资的风险。在过去的一年中,民生银行还与中国互联网金融领域较早进入的人之一仁人贷(Renrendai)合作,但是由于“他们的商业模式不断变化”,他们尚未与他们全面推出该服务。到目前为止,人人贷已将其临时资金帐户移至民生银行,这是该过程的第一步. 一个平台通过民生的审查流程有多困难?以下是Fincera所经历的流程的简要说明,请记住,这可能并不代表其他平台所经历的流程,尤其是那些与银行和政府关系密切的平台. 7月6日–我们了解到民生为Jimubox提供托管服务的消息,并开始进行查询以了解有关服务的更多信息。无法在线找到任何直接联系信息,我们联系了客户服务以进行推荐. 7月24日–一位当地分行客户经理访问了Fincera的办公室,进行了相互介绍,并引导我们完成了入职流程,包括最初的尽职调查和北京地区分行的审查,然后再转交给总部的基金托管部进行审查。. 8月25日–经过一个月来回提交民生信息请求的材料后,我应邀与北京地区分公司互联网财务部的代表会面,以亲自对我们的案件进行进一步审查。会议之后,还提出了其他尽职调查信息请求,要求提供详细信息,以详细说明Fincera的股权结构,风险管理实践以及解释我们的业务模式的图表. 9月22日– Fincera似乎已经通过了地区分支的审查,并且我们的申请已提交给总部进行审查。区域分支机构的互联网财务部门负责人和当地分支机构总裁拜访了我们的办公室,进行了后续会议,以更好地了解我们的业务模式. 9月30日-北京的一家当地分行代表表示,总部审查应该没有问题,Fincera应该开设一个民生银行帐户,以准备启动该业务所需的初始保证金。民生要求我们注册资本的40%,在我们的案例中为10亿人民币. 10月8日–我们收到了总部审核的其他尽职调查请求,并邀请他们开会进一步讨论. 10月12日–我在民生总部会见了基金托管部市场部经理,进一步讨论了我们的业务模式。我的印象是,这一切都取决于一位经理来决定我们是否通过审查,尽管根据地区分支机构代表的正式程序,还需要基金托管部下的其他5个部门的意见。如果我们通过本轮审核,我可能还必须与其他5个部门见面。在会议期间,我获悉Fincera的商业模式不被视为P2P借贷,因此不会通过总部的审查。诚然,我们更像是资产负债表的贷方。尽管如此,我们平台上仍有需要资金托管服务的投资者. 10月12日起–我们反复收到来自本地和地区分支机构代表的信息,试图说服我们改变我们的业务模式,以便我们能够通过总部的审核. 在与民生银行经过三个月的层级,部门和官职来回交流之后,我们碰壁了。如果我们改变业务模式以通过他们的审核,民生银行可能会接替我们作为客户,但我们可能还需要其他5个部门的意见也对我们有利,因此谁知道我们还有其他困难呢?跳过吗? Jimubox在2月宣布初步合作后,花了5个月的时间才完成了与民生的整合,经过一年的谈判,人人贷仍处于准备阶段. 我也对民生银行开发稳定,用户友好的产品的能力表示怀疑,因为中国的银行远远落后于在线产品的时代。我们出于保密的考虑也拒绝了我们要求获得更详细的技术解决方案并与他们的开发团队聊天的要求。在我们通过民生的产品和开发团队的审查流程并签署战略合作协议之前,我们不允许与民生的产品和开发团队讨论详细信息。当被问及是否可以简单地签署保密协议以了解其托管产品的更多信息时,区域分支机构的答复是,他们不确定对于这些情况是否有独立的保密协议。我仍在等待民生总部对此要求的答复. 考虑到银行内部的官僚机构水平,这是一个漫长而艰巨的过程。甚至像民生这样的具有前瞻性思维的银行也非常保守,并且按照西方的标准规避风险。非国有中资银行仍具有相当的政治性,并敏感地尽可能使自己与政府保持一致。尽管尚未发布有关P2P贷款的最终规定,但民生对政府指南中的每一个小迹象都采取了极端保守的态度,并将其作为审查潜在托管客户平台的标准. 此外,民生的母公司于2014年推出了自己的贷款和财富管理平台www.msyidai.com。这与民生向其他类似平台提供托管服务并因此获得了对所有客户的访问和控制权产生了利益冲突。数据. 鉴于目前互联网金融领域近2,000个平台的不平衡状态,并且只有1家银行提供功能性的托管服务,并且有迹象表明监管将更加支持银行,民生银行的“您需要我们比我们需要您多”的态度并没有到来令人惊讶我对其他平台的建议是继续使用第三方付款保管服务,因为这些产品更加成熟并且可以提供更好的客户服务。在与银行联系之前,请等待有关基金托管的最终规定生效。可能不是强制性的基金保管,但如果被裁定是强制性的,我相信更多的银行将开始提供这些服务,并将开始竞争以生产高质量的平台,这将导致较低的费用和更好的平台服务。行业. 斯宾塞·安利(Spencer Ang Li) 曾担任 Fincera的 产品副总裁 自2015年6月以来,他自2014年3月起担任Fincera多个产品开发子公司的首席执行官。在加入Fincera之前,李先生是纽约Cogent Partners的投资银行分析师,是私募股权二级交易的卖方顾问。 2011年至2014年。在Cogent任职期间,李先生进行了基金尽职调查,管理营销流程,并代表公共养老金,大型区域性银行,资产管理人,参与了近20亿美元有限合伙权益的销售和转让,和其他金融机构。李先生于2011年获得杜克大学经济学学士学位和心理学学士学位.

More

精选头条

FinnoSummit Latam Fintech革命:人工智能驱动的合规性和服务即将进入拉丁美洲Fintech

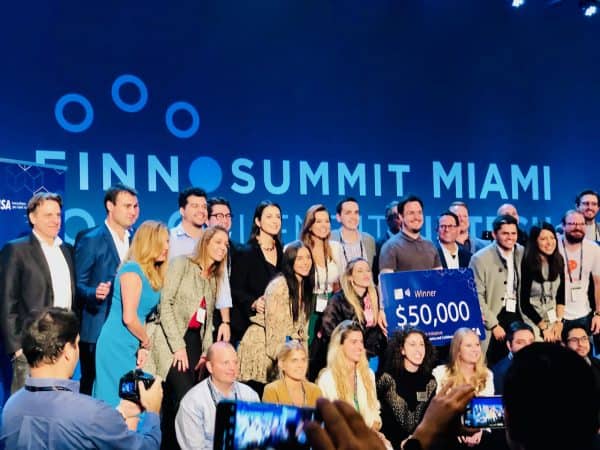
涵盖拉丁美洲新兴的金融科技生态系统的系列文章的第6部分. 当我们看一下拉丁美洲的金融科技界时,就会想起过去十年中美国金融科技发展的记忆。也许过去的十五年中,取决于您的观点. 北美几乎所有参与金融服务创新的人都经常说“ Wild Wide West”这个词。人们也谨慎地说了这句话。创新者和企业家以及投资者都知道监管即将到来。他们也知道这是必要的. 长期看待并遵循现有银行法规作为指导的合规之路的人们幸存下来。那些利用市场效率低下的人可能已经赚了钱,但最终退出了寻求其他地方收益的业务. 现在,当然是在北美,监管已在金融科技创新领域中占有一席之地。根据我的非科学调查,我与抱怨和吟的人中有一半谈论规则,另一半则学会了通过迭代和重塑自己的业务以保持合规并希望获利来适应新的监管环境。. 监管和遵守法规的需求已经到达拉丁美洲。大拉美国家/地区中的某些“城市国家”已经在其辖区内通过了定制的金融科技法规。其他人可能正在路上. 在新的监管世界中,大多数金融科技企业家都相当开放并发表意见。正如我之前在有关Latam Fintech的报告中指出的那样,某些人(视国家而定)公开批评监管机构对Fintech采取过分苛刻的做法,这可能给创新或与现有银行体系的竞争留出了很小的空间. 除了政治,我想我所有的读者都已经看到这种情节在他们的职业生涯中屡屡发生. 向过去学习 拉丁美洲面对金融科技创新者既有优势也有挑战。有时,金融科技企业家必须管理相对基本的基础设施或具有挑战性的国家法律体系。金融科技必须在保持其文化和民族特色的同时,兼顾外部投资者和外国影响力之间取得平衡. 但是,当我们着眼于合规性,客户服务,消费者隐私问题的基本挑战时,它是普遍存在的,我们不应回避那些已经在市场上经营了数十年的公司的过去或害怕向他们学习. 拿 威文特, 例如A.I.推动总部位于加利福尼亚的合规与服务公司。他们一直在利用人工智能(人工智能)并在过去六年中完善他们的模型。该公司在保持合规性的同时,帮助其客户实现效率和盈利能力. 结合来自First Associates和PFSC等公司的技术,专业知识和行业知识,Vervent已成为全球许多地区的高级服务公司. “ AI的最大好处之一就是提高了效率,”他说 戴维·约翰逊, Vervent的首席执行官。 “例如,如果某个竞争对手有30,000笔贷款来验证,则将需要6到8天的时间。在Vervent中,将AI与语音分析结合使用,同一项目仅需数小时,并且可以在减少资源的情况下提供更高的准确性。” Vervent正在利用AI这项技术可在数小时内扫描成千上万份文档,作为其投资者保管服务的一部分-这一过程通常需要几天才能完成。 Vervent极大地加速了投资者的审批流程,同时更快地释放了资金,使贷方可以将其部署到其客户中. 众所周知,A.I。不会感到疲劳,也不会请病假,这与决策过程是一致的。这些特征使贷款人更容易保持合规性,避免了人工操作人员造成的代价高昂的错误. 我语音识别 在过去,我们经常不得不雇用整个合规团队来监视电话。我们还必须不断对这些相同的员工进行再培训,同时将“缺陷报告”汇总在一起,以供管理人员提供正确的行动计划. 随着贷方增加其贷款组合,出现了多个客户交互点,我们必须部署技术来帮助我们分析文本,语音,电子邮件等。像Vervent这样的公司一直在利用语音识别和AI。监控所有呼叫中心对话的算法。在合并AI之前,呼叫中心合规人员规模很大,必须完成非常耗时的任务,例如对电话进行采样-这不是一个非常有效的过程。借助人工智能,公司可以有效扫描100%的电话,同时保持法律合规性. Vervent正在进一步推进其流程,现在正在与客户共享其他发现。他们的人工智能正在从这些对话中获得见解,以从客户的需求中学习,从而实现了基于用户数据的迭代和更新过程. 他们对付款感到困惑吗?还是他们对自己的经历感到高兴?他们真正需要什么? 在Fintech中,此信息对于帮助发起方和贷方发展并完善其手艺至关重要. 向邻居学习 LendIt Fintech的下一次会议将于2020年5月13日至14日在纽约举行。我鼓励那些参加LendIt Miami活动的人加入我们在纽约的行列,并开始与贷方,卖方,服务商和投资者进行对话,以汲取我们的成功经验。和错误. 当然,第二届年度拉丁美洲金融科技展览会将于2020年12月在迈阿密再次举行。期待与大家见面并见证拉丁美洲金融科技的发展. 我知道大家都在等待我在VISA无处不在的音高竞赛中的写作。在我的拉丁美洲金融科技系列的第7部分中即将介绍. 蒂莫西·李(Timothy Li) 是的高级贡献者 众筹内幕. 李先生是 库伯, 最大决策, 一个 炼金术. Li拥有超过15年的金融科技行业经验。他热衷于改变金融和银行业格局。 Kuber推出 体液, 一种信贷构建产品,旨在为大学生提供最高500美元的无息借款。 Kuber的第二种产品 流动数 是真正的债务合并产品,旨在降低所有美国人的债务。 MaxDecisions为金融机构提供最新的AI机器学习算法和炼金术是最先进的端到端白标贷款平台,为世界上一些最好的金融科技公司提供支持。李还在 南加州大学工程学院.

More

区块链与数字资产

法院:必须将返回错误地址的加密货币退回

加密货币世界经常被比作“狂野西部”或其他“每个人都为自己着想”的情况. 反复提醒用户保护他们的“私钥”(本质上是密码)并在可能的情况下保持对它们的保管。 “没有钥匙,就没有加密货币”是一种流行的格言,它表示这样的事实,即任何不在“冷钱包”中个人离线保存的加密货币都容易受到黑客攻击,盗窃或彻底的信托失败的影响。. 用户还必须在发送之前检查并重新检查传输的详细信息,包括金额和接收地址,因为与通过信用卡或银行卡付款不同,未经接收者同意,加密传输无法撤消. 在以半匿名为荣的网络中,有时已经证明存在问题. 尽管如此,最近在不列颠哥伦比亚省的一项法院判决是作为法律研究员兼博客作者Grygoriy Pustovit 写, 可以说已经再次将加密的无政府世界定位在法律的范围之内: “人们经常忽视区块链交易(包括与加密货币有关的交易),除了数字规则(代码)之外,还受法律管辖,甚至可能受各个司法管辖区的法律管辖。法律规范那些购买,出售,持有,经​​纪或接受加密货币作为付款的人;它也会限制他们这样做的能力。” 有关裁决涉及以下情况: Copytrack Pte Ltd.诉Wall. 根据卑诗省最高法院法官Justice Skolrood的决定文件,Copytrack Pte Ltd是“一家从事数字内容管理和自动版权实施业务的新加坡公司。” 2018年2月,该公司筹集了1100万美元的资金。 ICO出售“ CPY”电子代币, 被告布莱恩·沃尔(Brian Wall)涉嫌购买价值780美元的商品. 但是,Copytrack没有发送CPY令牌,而是提供了证据,证明它错误地发送了价值约45万加元的Wall Ethereum令牌。发送发生在今年2月15日前后. Copytrack说他们就错误立即联系了Wall,但Wall最初拒绝退还代币,而是将其从他的个人加密钱包转移到了加密货币交易所. 经过一系列电子邮件通信后,Wall最终同意归还令牌,并在2月16日至23日之间将其从交易所转移回了他的个人钱包。. 但是在2月25日,这些代币从Wall的钱包转移到了另外五个,Wall声称它们被黑客窃取了. 然后他辩称,他没有义务归还以太币,因为他不再拥有它们. Copytrack对Wall提起了诉讼,后者在5月23日去世之前作了一些辩护. 看来Copytrack能够提供令牌移动的具体证据,但是法官对Wall的主张有疑问: “我不接受Wall提交的关于存在事实争议的事实,这些事实使得无法做出简要判断。毋庸置疑,Copytrack索赔所依据的基本事实。具体来说,我不接受Wall提出的申请涉及“誓言与誓言”的陈述,特别是考虑到Wall有关以太币发生了什么的证据仅是一个断言而已。” 法官还裁定不将案件移交审判,因为沃尔死了,这意味着在审判中,“……将不会代表被告提供进一步或更好的证据。”法官没有试图对加密货币的性质进行合法分类,只是说它们是“ Copytrack的无可争议的财产”。他写道,因为代币“…被错误地发送给了Wall,在需求出现时它们没有被退还,Wall没有对它们的所有权主张…在这种情况下,这既是不合理的,也是不公正的,否认了Copytrack的补救措施。 ” Skolrood法官裁定,Copytrack现在可以“追查并追回Wall于2018年2月15日从Copytrack收到的529.8273791的以太币,无论以何种方式目前可能持有这些以太币”,并且必须从Wall财产中支付法院费用。该裁决确立了Copytrack的主张,但追踪令牌可能成本高昂,而且说起来容易做起来难。在错误发送和裁定之间,以太的价格也是如此 跌倒了 从约935美元到230美元,而以太币今天的交易价格约为90.55美元. 9月,法院裁定目前迫切需要解决加密货币法律特征的问题。然而,跨司法管辖区的法院正在缓慢而逐步地填补由破坏性基础技术造成的法律不确定性的真空.

More

«< 1325 1326 1327 1328 1329 >»

banner

FinTech Magazine

banner

Recent Posts

  • ai_1792070147134_6d902c61aa7724d7a2a6Dota 2 Heroes für Einsteiger: 10 besten Helden im Ranking
  • 6a0b117e02549eec1a0db52c_infographic_user_growth_bar_chart-1A Privacy Setup for Free OnlyFans Pages on Shared Devices
  • 6a0b117e02549eec1a0db52c_infographic_user_growth_bar_chartHow OnlyFans Calculates Your Next Monthly Charge Date

Verification of government-issued age documentation and platform join dates appears for free onlyfans iran profiles, with diaspora creators in Tehran and Shiraz listed by verification tier.

Sur la page de téléchargement, le fichier Android se récupère avant toute installation. Pour les paris sportifs, télécharger l'application Android 1xbet puis vérifier que l'installation est bien autorisée.

Rankings of top onlyfans creators put price, likes and media counts side by side.

© Nazi Leaks 2026