
 Facebook
 Twitter
ESMA, MiFID og Post-Brexit Future for Europas kapitalmarkedsunion
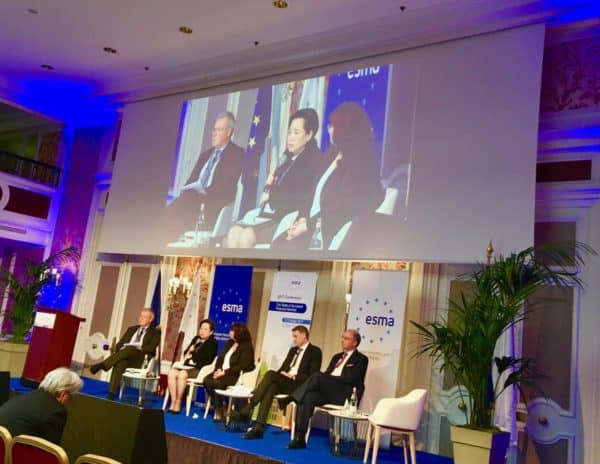
For nylig har den European Securities and Markets Authority (ESMA) holdt sin første konference nogensinde i Paris. Arrangementet understregede den voksende betydning af ESMA, Den Europæiske Tilsynsmyndighed for kapitalmarkederne. Sammen med Europa-Kommissionen og Parlamentet er ESMA en af søjlerne i Europas Kapitalmarkedsunionen (CMU), den igangværende indsats for at skabe et indre marked for kapital i Den Europæiske Union (EU). ESMA er nu officielt vagthund til at se efter fintechs inden for formueforvaltning, formueforvaltning og finansielle investeringstjenester i Den Europæiske Union (EU).
ESMA-konferencen fremhævede den forestående ikrafttræden af det andet direktiv om markeder for finansielle instrumenter (MiFID II) som en spilskifter og en vigtig milepæl i retning af at opnå CMU.
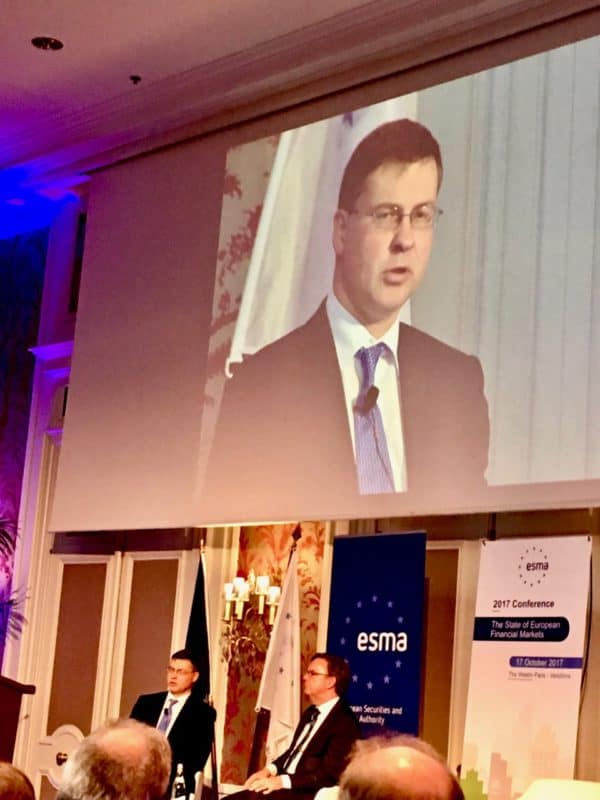
Blandt mange talere, Steven Maijoor, Formand for ESMA, Valdis Dombrovskis, Næstformand for Europa-Kommissionen og Roberto Gualtieri, Formand for Europa-Parlamentets Udvalg om Økonomiske og Monetære Anliggender (ECON) drøftede CMU-handlingsplanen. Efterhånden som begivenheden fortsatte, afslørede disse diskussioner, hvor stort et tilbageslag Brexit er for CMU.
Hvis du ikke er fortrolig med, hvordan EU fungerer, skal du forberede dig på alfabetssuppe med EU-reguleringsakronymer.
ESMA, tilsynskonvergens og produktintervention
Som talere understregede, er EU-regulering ikke et slutmål. Det endelige mål med kapitalmarkedsunionen er at fremme udviklingen af aktiemarkederne i EU – hvilket gør det finansielle system mindre afhængigt af gæld og dermed mere stabilt. I øjeblikket er kun 24% af virksomhedens finansiering i EU kapitalfinansiering mod 38% i Kina og 48% i USA.
Ved at fjerne lovgivningsmæssige hindringer for grænseoverskridende investeringer vil CMU hjælpe med at lette EU’s 23 millioner SMV’ers adgang til kapital, så de kan skabe job for de 20 millioner ledige.
“Kan vi have en enkelt regelbog til CMU uden en enkelt vejleder?”
Dette var det retoriske spørgsmål, som blev stillet af Olivier Guersent, Generaldirektør for Generaldirektoratet for Finansiel Stabilitet, Finansielle Tjenester og Kapitalmarkedsunionen i Europa-Kommissionen, også kendt som GD FISMA. Svaret var selvfølgelig nej.
Ud over at definere en enkelt regelbog skal EU sørge for, at disse regler er konsekvent implementeret og anvendt i de 28 medlemsstater – snart 27 år efter, at Storbritannien rejser. Denne udfordring kaldes ganske eufemistisk “tilsynsmæssig konvergens.” Konkret betyder tilsynsmæssig konvergens, at europæiske tilsynsmyndigheder (ESA’er) skal have mere magt, herunder mere håndhævelsesbeføjelser. ESMA er en af de tre ESA’er inden for EU-finansielle tjenester. De to andre er Den Europæiske Banktilsynsmyndighed (EBA) for bankvirksomhed og Den Europæiske Forsikrings- og Arbejdsmarkedspensionsmyndighed (EIOPA) for forsikring.
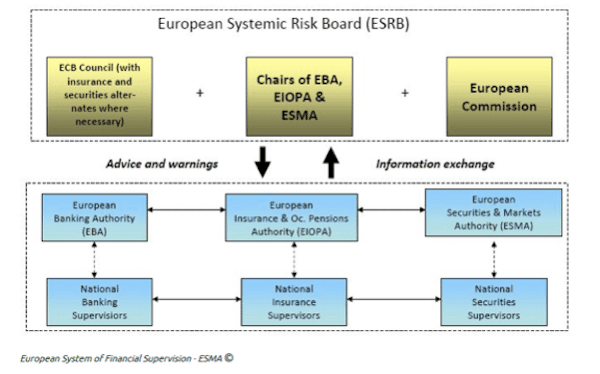
Overvågningskonvergens er en enorm udfordring. Faktisk fungerer de nationale tilsynsmyndigheder i EU-medlemsstater, der i denne sammenhæng kaldes “nationale kompetente myndigheder” eller nationale kompetente myndigheder, i meget forskellige lokale politiske, økonomiske og kulturelle miljøer og har derfor en tendens til let at afvige fra hinanden, når de gennemfører EU-direktiver i nationale lov. Af denne grund vil MiFID blive implementeret direkte gennem en europæisk forordning, Markets in Financial Instruments Regulation (MiFIR). Derudover giver MiFIR ESMA en produktinterventionskraft, evnen til at gribe direkte ind og for eksempel forbyde et produkt, hvis det udgør en trussel for investorer eller for integriteten af kapital- eller råvaremarkeder.
Den forestående ikrafttræden af MiFID II
“Jeg vil ikke sprede panik, men om 80 dage er MIFID der.”
Sådan her Elisabeth Roegele, Eksekutiv direktør for værdipapirtilsyn i den tyske føderale finanstilsyn (BaFin) introducerede en paneldiskussion om MiFID II og MiFIR.
Bredden og dybden af MiFID II er ret hidtil uset. Store virksomheder, herunder store børser, er på rette spor, men mindre er det ikke. Alligevel vil datoen for MiFID II’s ikrafttræden, 3. januar 2018, ikke blive skubbet tilbage igen, da den allerede var forsinket med et år.
Her er de vigtigste MiFID-ændringer (ikke-bindende resume):
- Kundebeskyttelse: Forbedret krav med hensyn til egnethedsprøvning og hensigtsmæssighed af produkt, produktinformation, produktpræstationsrapportering og gennemsigtighed i priser.
- Produkter: Øget produktstyring. Producenter af investeringsprodukter skal indsende deres produkter til gennemgang og offentliggøre produktydelsesdata. De er ansvarlige for distributionen af deres produkter til passende målmarkeder.
- Adskillelse af rådgivning: Uddannelser, kommissioner og rabatter for uafhængige rådgivere er forbudt.
- Markedsinfrastruktur: Bredere omfang af tilsyn med aktie- og ikke-aktiehandel. Øgede gennemsigtighedskrav for alle handelsfaciliteter, herunder regulerede markeder, multilaterale handelsfaciliteter (MTF’er), organiserede handelsfaciliteter (OTF) og systematiske internalisatorer (SI) og højfrekvent handel.
- Bedste udførelse: Virksomheder skal tage “alle tilstrækkelige skridt” for at sikre, at transaktioner udføres i kundernes bedste interesse.
- Datarapportering: Kravene til rapportering af transaktionsdata stiger betydeligt.
Sammen med fjernelse af handelsbarrierer er MiFID også beregnet til at bringe de detailinvestorer, der har forladt dem efter finanskrisen, tilbage på kapitalmarkederne. EU-repræsentanter, herunder medlem af Europa-Parlamentet, Pervenche Berès er overbevist om, at MiFIDs styrkede regler for kundebeskyttelse vil hjælpe med at nå dette mål. Nogle kritikere påpegede dog, at gennemsigtighed måske gør produkter for komplekse og ikke vil kompensere for manglen på aktiekultur blandt private EU-investorer.
Det sidste ord om MiFID går sandsynligvis til Markus Ferber, Tysk medlem af Europa-Parlamentet (MEP), der sagde:
“MIFID II var aldrig beregnet til at gøre finansielle institutioner lykkelige, men at gøre det finansielle system mere sikkert.”
EU-reguleringsmæssige resultater og fremtidig dagsorden
Under drøftelserne fremhævede talere adskillige præstationer med CMU-relaterede regler:
- Direktivet om alternative investeringsfonde (AIFMD) har defineret en EU-ramme og et EU-pas for alternative investeringsselskaber.
- De pakkede detail- og forsikringsbaserede investeringsprodukter (PRIIPs) har forbedret produktinformation gennem definitionen af Key Information Document (KID).
- Den nye prospektforordning har efter proportionalitetsprincippet defineret enklere regler for mindre kapitalindsamlinger og hævet tærsklen for fritagelse for prospekt fra € 100.000 til € 1 million.
- Den enkle, transparente og standardiserede securitisationspolitik (STS) har defineret en ny lovgivningsmæssig ramme for tilstrækkelig overvåget securitisering.
Blandt de vigtigste punkter, der var tilbage på dagsordenen, blev nævnt:
- Oprettelse af nye EU-dækkende databaser såsom FIRDS (Reference of Financial Instruments Reference System) og Project (Access to Trade Repositories Project), der muliggør overvågning og analyse af handel.
- Den reviderede europæiske markedsinfrastrukturforordning (EMIR) designet til yderligere at øge gennemsigtigheden af derivatmarkeder og yderligere reducere systemisk risiko.
- Ækvivalensforhandlinger med lande uden for EU.
- Et EU-integreret marked for personlige pensionsprodukter (OPP’er).
- Fintech og finansiel innovationsstøtte.
Brexit og Cliffhanger Worst Case Scenario
Da handlingsplanen for CMU blev udformet, var der ingen, der vidste, at Storbritannien, der repræsenterer ca. 2/3 af Unionens aktiehandel, ville forlade EU.
Det hårdeste punkt i Brexit-diskussionen ved ESMA-begivenheden var spørgsmålet om centrale modparter (CCP’er) og om den mulige (men bestemt ikke lette) flytning af clearing af finansielle produkter i euro til EU-zonen. I øjeblikket clearer London Clearing House (LCH) 98% af alle swaps i euro.
En stor bekymring, der blev citeret af EU-embedsmænd, var, at Brexit kunne udløse et “lovgivningsmæssigt løb til bunden”, dvs. konkurrence om regulerings- og tilsynsstandarder med Storbritannien og blandt EU 27. Som svar, Xavier Rolet, Administrerende direktør for London Stock Exchange Group modvirkede det:
“Konkurrence er afgørende inden for EU og mellem Storbritannien og resten af verden.”
Erhvervsrepræsentanter beklagede den nuværende usikkerhed omkring vilkårene for Brexit. Cliffhanger-scenariet, hvor branchen ville blive overrasket efter en trukket forhandlingsproces, blev generelt betragtet som et worst-case scenario.
Sylvie Matherat, Chief Regulatory Officer Deutsche Bank advarede om, at branchen ikke ville være i stand til at vente meget længere på at gribe ind for sine kunder:
“Hvis vi havde en hård Brexit, ville den i det mindste være organiseret.”
Til sidst, på trods af et par beroligende ord om vedholdenheden af fælles interesse og kultur mellem Storbritannien og resten af EU, viste begivenheden Brexit som en stor hindring for CMU uden positive, men kun tabsreducerende udsigter.
 Therese Torris, ph.d., er en Seniorbidragende redaktør til Crowdfund Insider. Hun er iværksætter og konsulent inden for eFinance og e-handel med base i Paris. Hun har dækket crowdfunding og P2P-udlån siden de tidlige dage, hvor Zopa blev oprettet i Storbritannien. Hun var direktør for forskning og rådgivning hos Gartner Group Europe, Senior VP hos Forrester Research og VP for indhold hos Twenga. Hun udgiver en fransk personlig økonomiblog, Le Blog Finance Pratique.